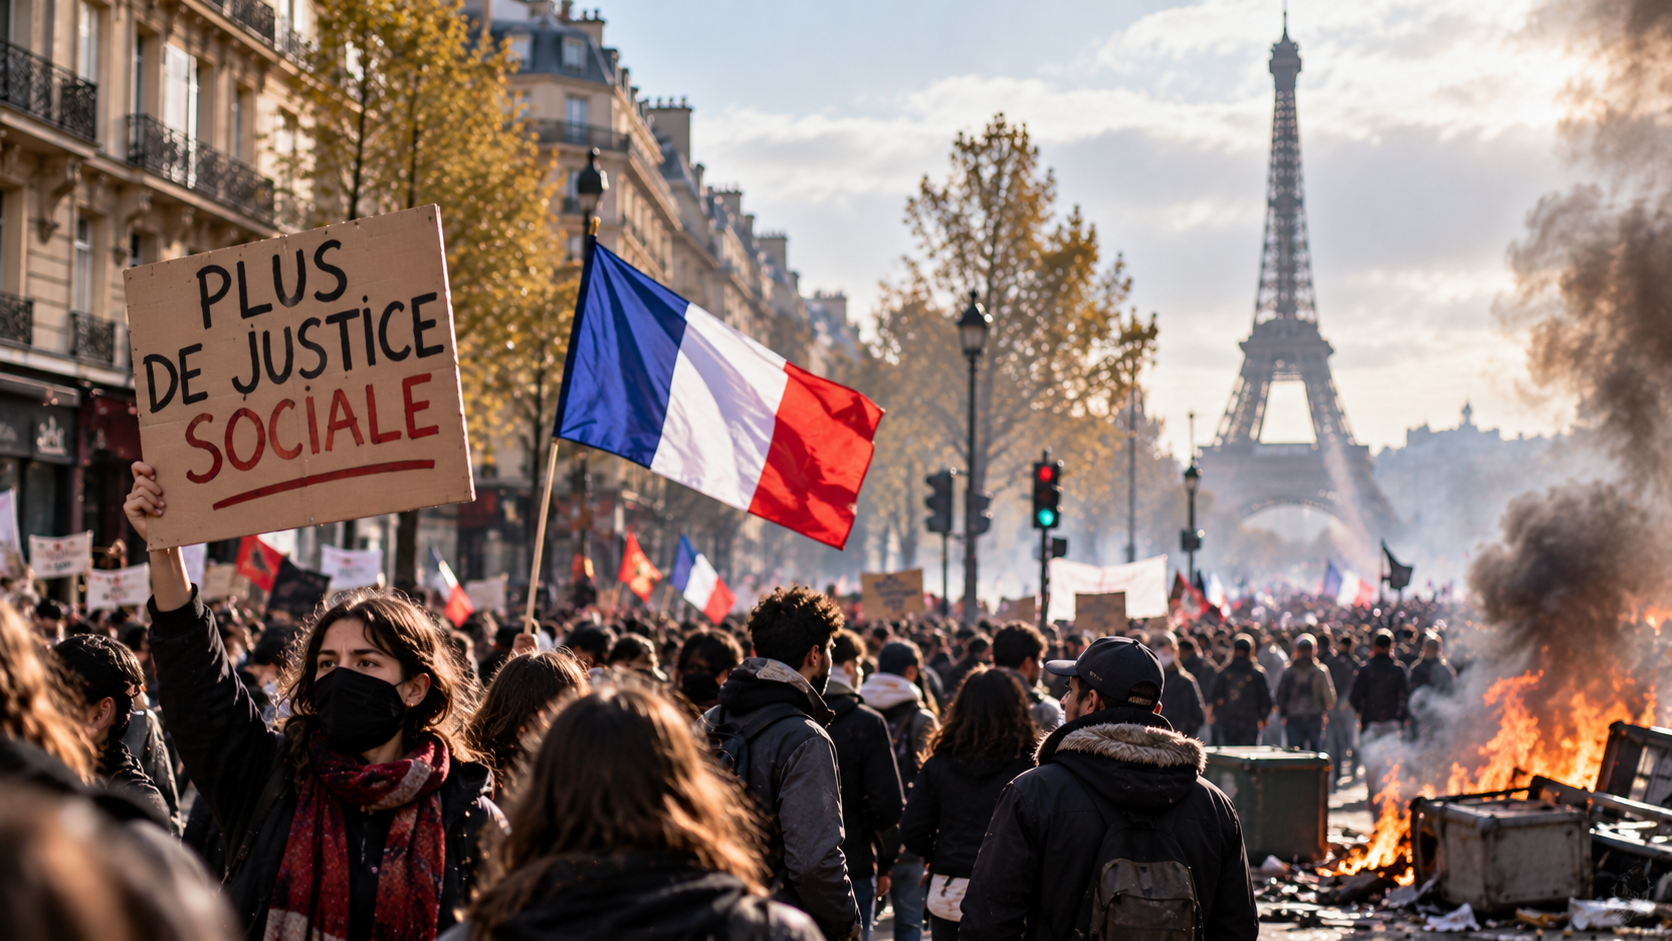

Francia enfrenta una doble presión. En las calles, una protesta que comenzó como reclamo estudiantil por el deterioro de las escuelas públicas derivó en un movimiento más amplio contra el costo de la vida, la falta de oportunidades para los jóvenes y la cuantía de las pensiones. En los mercados, crece la desconfianza hacia los bonos del país.
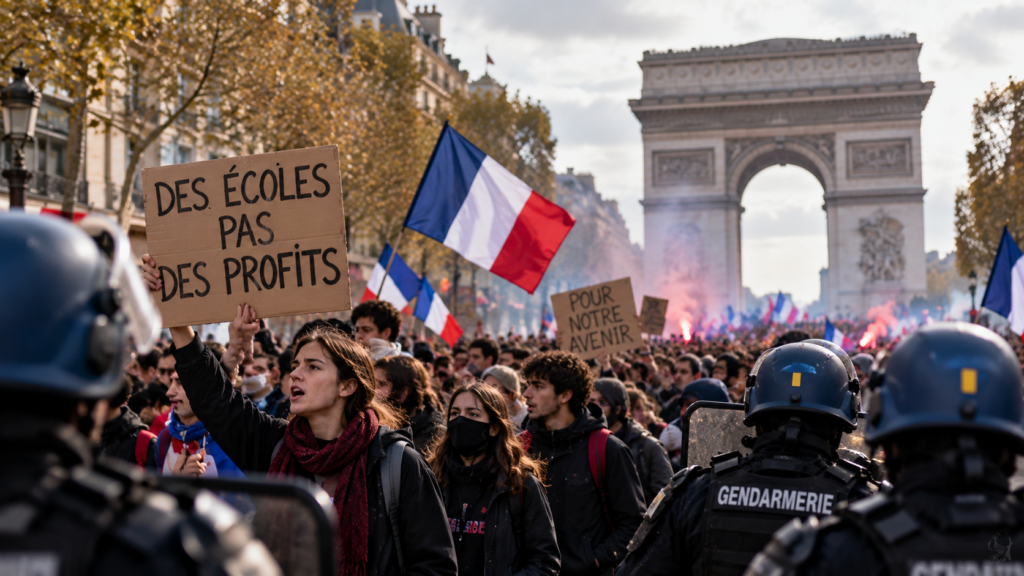
El gobierno del presidente Emmanuel Macron se vio desbordado y en algunas de las principales ciudades se impusieron toques de queda para frenar saqueos y vandalismo registrados desde el fin de semana pasado.
La prima de riesgo sube desde septiembre
Desde comienzos de septiembre de 2026, la prima de riesgo de Francia, es decir, el sobrecosto que paga para financiarse frente a Alemania, ha aumentado de forma sustancial. Esto refleja dudas sobre la sostenibilidad de su deuda. Por ahora, el Estado francés sigue consiguiendo financiarse.
El ministro de Finanzas, Roland Lescure, afirmó que la demanda de bonos se mantiene y que el gobierno emite deuda cada dos semanas sin mayores problemas. El gobernador del Banco de Francia, Emmanuel Moulin, dijo que el país no necesita por ahora la ayuda del Banco Central Europeo (BCE). Aun así, el Ministerio de Economía y Finanzas admitió que redujo la venta de bonos a más de 30 años por la menor demanda de los inversores.
El premio Nobel de Economía Paul Krugman escribió que “de repente, los mercados financieros están tratando a Francia como el nuevo enfermo económico del mundo occidental”.
Qué es el efecto bola de nieve
Es un concepto de macroeconomía. La deuda de un país se mide como proporción del PIB. Esa proporción sube cada año por los intereses que se pagan sobre la deuda acumulada y baja con el crecimiento de la economía, incluida la inflación (crecimiento nominal).
Si el tipo de interés medio que paga el Estado supera el crecimiento nominal, el efecto es positivo y la deuda crece por sí sola. Aumenta como porcentaje del PIB aunque el gobierno no gaste más de lo que ingresa. Si ocurre lo contrario, el efecto es negativo y la deuda se reduce sola. El efecto pesa más cuanto mayor es la deuda de partida, lo que hace a Francia, con una deuda de alrededor de 119% del PIB, especialmente sensible.
Jagjit S. Chadha, profesor de Economía de la Universidad de Cambridge, explicó que “cuando tienes un alto nivel de deuda, tienes que pagar una gran cantidad de intereses en esa deuda”. Advirtió que, si los inversores perciben más riesgo, “los tipos de interés subirán, y si lo hacen, la deuda se llevará aún más recursos del Estado”.
Cómo está hoy Francia
Entre 2017 y 2025, con tasas muy bajas, el efecto fue negativo (favorable) y el país redujo su deuda en promedio 1.74 puntos del PIB al año, según datos del Tesoro presentados en julio ante la comisión de Finanzas de la Asamblea Nacional.
Sin embargo, el tipo de interés medio que paga Francia por su deuda pasó de 1.8% en 2023 a 2.3% previsto para 2026, con un crecimiento estancado en 0.5%, según la última previsión del gobierno. Con ello, el efecto sería positivo en 2026, por primera vez desde 2020, aunque todavía de forma marginal.
Lescure admitió ante la comisión parlamentaria que el peso de los intereses vuelve a empujar la deuda al alza, pero negó que exista un efecto bola de nieve duradero. El Tribunal de Cuentas francés y la Comisión Europea estiman que el tipo medio superará al crecimiento de forma duradera hacia el final de la década. En ese caso, Francia necesitaría no solo reducir su déficit, sino alcanzar un superávit primario (más ingresos que gastos sin contar intereses), del que hoy está lejos.
Lescure también señaló que la carga de la deuda llegaría en 2027 a unos 91 mil millones de euros anuales (alrededor de 102 mil millones de dólares), por encima del presupuesto anual de educación y defensa.
Por qué Francia
Otras economías avanzadas también elevaron su deuda tras la pandemia y, en Europa, tras la crisis de deuda soberana de la eurozona iniciada en 2009. A ello se suman la competencia de los gigantes de inteligencia artificial que emiten deuda, el alza en los precios de la energía por la guerra de Estados Unidos e Israel contra Irán y el compromiso de los países de la OTAN de aumentar su gasto en defensa.
En el caso francés, los expertos señalan agravantes: una deuda superior a 119% del PIB y un déficit anual de 5.1%, además del costo de las pensiones en una población que envejece. Antes de la reforma de 2023, la edad oficial de jubilación era de 62 años. Macron logró aprobar un aumento gradual hasta los 64, pero el gobierno tuvo que suspender su entrada en vigor para asegurar el apoyo del Partido Socialista. En Dinamarca y Estados Unidos la edad es de 67 años.
Para Krugman, Francia “destaca incluso entre los países con problemas fiscales por su persistente incapacidad de enfocar de manera realista la jubilación”. Chadha ve “un problema generacional”: “Muchos de los que se manifiestan estos días en las calles son jóvenes a los que se les ha negado una educación adecuada y son los que están financiando las pensiones de sus mayores”.
Presión del FMI y panorama político
La directora gerente del Fondo Monetario Internacional, Kristalina Georgieva, dijo a CNBC: “Pongan su casa en orden”. Subrayó la necesidad de ajustes fiscales y de reducir el déficit por debajo de 5%. También reconoció el margen limitado de un gobierno en minoría parlamentaria, y destacó que la economía francesa crece y que Europa cuenta hoy con mecanismos más sólidos, entre ellos los del BCE.
El gobierno intenta que el Parlamento apruebe un presupuesto con la meta de 5%, que parece condenado al fracaso por el rechazo de los demás grupos. Chadha considera que no basta: “Para ser convincente, cualquier objetivo de déficit debería situarse por debajo del 4%”.
Macron enfila los últimos meses de su segundo mandato y los franceses votarán en abril. Marine Le Pen, quien lidera las encuestas, propone un plan de disciplina fiscal a cinco años que reduciría el gasto público en 140 mil millones de euros (alrededor de 157 mil millones de dólares), propuesta criticada por poco ambiciosa y vaga. Jean-Luc Mélenchon planteó condonar la parte de la deuda en manos del BCE, idea que Christine Lagarde rechazó y que el gobierno calificó de “disparate absoluto”.
Escenarios
Lescure dijo que el interés del bono se elevó hasta 4.5%, y espera que se estabilice en torno a 2.5% en 2027. Krugman considera “muy bajo” el riesgo de suspensión de pagos en los próximos tres años, pero afirma que “la situación actual de Francia es muy preocupante” porque sigue “una senda fiscal insostenible”, lo que “crea la posibilidad de una crisis de deuda explosiva” en la zona euro. También advirtió que Francia podría haber pasado de “demasiado grande para caer” a “demasiado grande para ser rescatada”.
El expresidente del BCE Jean-Claude Trichet recordó que existen herramientas como el Mecanismo Europeo de Estabilidad, aunque advirtió que los países deben mostrar antes un esfuerzo creíble por reducir su déficit. Grecia, Italia, Bélgica y España tienen deudas superiores o cercanas a 100% del PIB, por lo que podrían verse afectados si la desconfianza se extiende.
Moulin sostiene que Francia puede volver a un déficit de 3% en 2029 si el Parlamento aprueba un presupuesto que respete la meta de 5% para 2027, aunque admite que el mayor costo de la deuda complica el esfuerzo. Los próximos meses serán clave: si se aprueba el presupuesto y los candidatos presentan planes creíbles, la “bola de nieve” seguirá siendo un efecto marginal; si no, podría crecer.
Deja un comentario